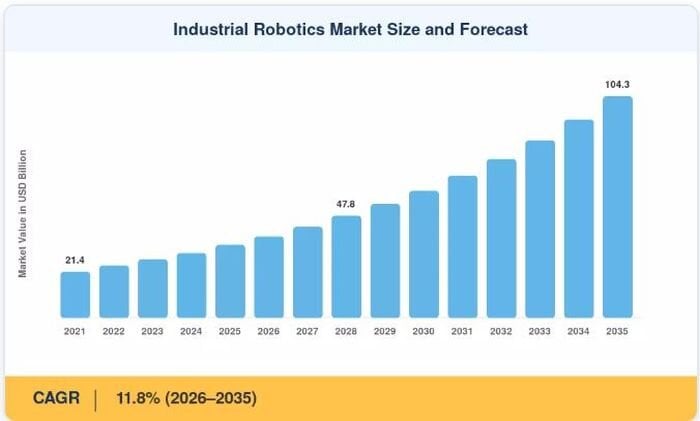
Prévision de croissance du marché mondial de la robotique industrielle d'ici 2035
Selon une étude de Market research future, le marché mondial de la robotique industrielle est estimé à 38,2 milliards de dollars en 2026 et devrait atteindre 104,3 milliards de dollars d'ici 2035, porté par un taux de croissance annuel composé (CAGR) de 11,8 %.
www.marketresearchfuture.com
L'expansion du secteur répond à une pénurie structurelle de main-d'œuvre dans les bassins de fabrication d'Amérique du Nord, d'Europe et du Japon. Elle est également soutenue par la reconversion des usines vers le véhicule électrique, dont l'assemblage de batteries et le soudage laser requièrent des précisions répétables sur des lignes comptant plusieurs milliers de robots.
L'évolution des besoins industriels favorise le remplacement des solutions d’automatisme rigide par des bras articulés, des robots Scara et des modèles collaboratifs (cobots) réimplantables. Les cobots, proposés sous la barre des 30 000 dollars avec des modèles d'applications prévalidés, permettent aux petites et moyennes entreprises d'automatiser des tâches sans investir dans des enceintes de protection lourdes.
Le secteur intègre également l'intelligence artificielle pour des opérations de tri guidées par la vision et la saisie adaptative, ce qui réduit le temps de programmation. En parallèle, les bras fixes sont de plus en plus couplés à des robots mobiles autonomes (AMR) pour assurer le flux de pièces au sein des usines.
Répartition géographique et dynamique régionale
La région Asie-Pacifique représentait 58,5 % du marché mondial en 2025. Cette prédominance s'explique par la densité des chaînes d'approvisionnement en électronique et en automobile en Chine, au Japon et en Corée du Sud, associée au développement de fournisseurs locaux de robots.
La région Moyen-Orient et Afrique enregistre la progression la plus rapide avec un taux de croissance annuel prévisionnel de 14,6 %, tiré par les programmes de diversification industrielle des États du Golfe et la création de hubs logistiques.
En Europe, le marché a généré environ 6,8 milliards de dollars en 2025. La demande y est soutenue par les investissements dans l'automobile en Allemagne et les mécanismes d'incitation fiscale comme le plan Transizione 5.0 en Italie. Les industriels européens privilégient des équipements à faible consommation énergétique pour atténuer la hausse des coûts de l'électricité.
Freins à l'intégration et contraintes réglementaires
Le déploiement des cellules robotisées se heurte toutefois aux coûts d'intégration au sol (outillages, préhenseurs, sécurité et ingénierie), qui représentent généralement 1,5 à 2,5 fois le prix d'achat du bras robotique. La rareté des ingénieurs en automatismes et la concentration de la production de composants critiques, comme les réducteurs de précision et les codeurs, créent également des tensions sur les délais de mise en service.
Sur le plan réglementaire, l'ouverture des cellules robotisées collaboratives impose des évaluations de risques ciblées sur le niveau de force et de puissance. De plus, la connectivité accrue des contrôleurs aux réseaux informatiques d'entreprises renforce les exigences en matière de cybersécurité et de gestion des vulnérabilités logicielles.
Publié par Youssef Belgnaoui, rédacteur pour Induportals.
www.marketresearchfuture.com
